2026.11.03 LBAA žinios
Aktualios profesinės naujienos
2026.11.03
AR DI PAKEIS BUHALTERĮ? GREIČIAU PAKEIS TAI, KAIP BUHALTERIS DIRBA.
⚡ Technologijos gali greitai pateikti atsakymą, bet tik profesionalas gali įvertinti, ar jis teisingas ir tinkamas konkrečiai situacijai.
💡 Tikime, kad tvirtos profesinės žinios atveria daugiau karjeros galimybių ir suteikia laisvę rinktis, kur bei kaip dirbti.
🚀 Registracija į 2026 m. LBAA Akademijas jau vyksta! Kviečiame stiprinti apskaitos, mokesčių ir teisės kompetencijas.
✨ Daugiau žinių šiandien – daugiau užtikrintumo ir pasirinkimo rytoj.
👉 Visa informacija apie LBAA Akademijas

----
🚗 AUTOMOBILIO APSKAITA IR AKTUALŪS MOKESČIŲ ĮSTATYMŲ REIKALAVIMAI KELIA KLAUSIMŲ?
Vos per 2 val. įgykite žinių, kurios padės išvengti klaidų!
 Lapkričio 5 d. mokymuose „Automobilio apskaita ir aktualūs mokesčių įstatymų reikalavimai“ aptarsime:
 tinkamą dokumentavimą,
pajamų natūra skaičiavimą ir apskaitą,
PVM atskaitos galimybes,
pelno mokesčio klausimus
ir valstybės paramą įsigyjant elektromobilius ir dotacijos apskaitą.
 Nuotoliu | 10:00–12:00 val.
 Negalite dalyvauti gyvai? Bus pasiekiamas mokymų įrašas.
 Investuokite į aiškumą savo darbe – registruokitės jau dabar!
----
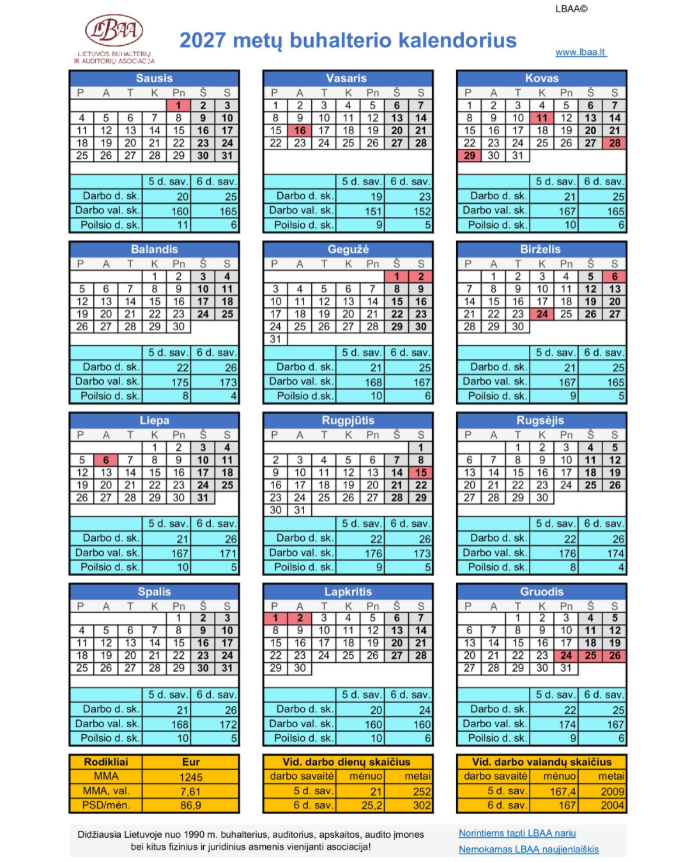
📅 2027 M. LBAA BUHALTERIO KALENDORIUS, PAGALBA ALGŲ SKAIČIAVIMUI 👇
📤Atsisiųsti čia
----
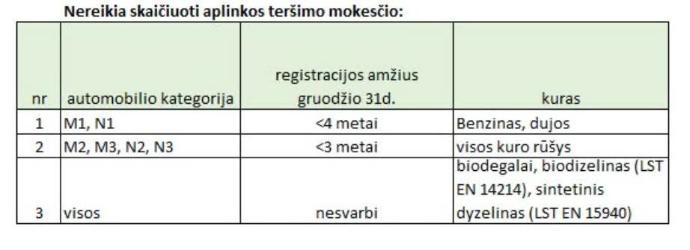
PRIMINIMAS DĖL SUNAUDOTŲ DEGALŲ APSKAITOS
Primename, kad jei nebus vedama sunaudotų degalų apskaita pagal AA nustatytą tvarką, tikrinimo metu taršos mokestis yra patrigubinamas (MATĮ 9 str. 8d. 1p.) ir papildomai bus taikomos sankcijos dėl neuždeklaruoto aplinkos teršimo mokesčio.
 Pagal aprašo II sk. automobilių kuro apskaita privalo būti vykdoma kiekvienai transporto priemonei atskirai:
1. Pagal degalų rūšį
2. Pagal transporto registracijos metus
3. Kuro kiekis litrais
4. Viso kuro, sunaudoto Lietuvoje, įsigijimo dokumentai, nesvarbu kurioje šalyje jis yra įsigytas.
5. Transporto priemonės kategorija ir identifikacija
Aprašas nenumato reikalavimo visai tai turėti viename dokumente. Galima atskirai vesti kuro apskaita ir po to sudaryti pagalbinius registrus, kurių visuma atsako į klausimą 👇
Kiek per METUS buvo naudojama automobilių Lietuvoje, kokios jų kategorijos, registracijos data, vals. nr., kiek kuro litrais ir tonomis buvo sunaudota kiekviename automobilyje atskirai.
📌Kuro sunaudojimo apskaitai gali tikti kelionės lapas, kuriame yra žinutėje nurodyta informacija ir visų kelionės lapų suvestinė, kurioje apibendrinami metiniai kiekiai, bei yra atliekamas tų kiekių pavertimas į tonas.
📌Nors nuo 2022-05-01 LR buhalterinės apskaitos įstatymas nenumato pareigos pasirašinėti visų apskaitos registrų, kai yra pasirašoma didžioji knyga, VISI kuro SUNAUDOJIMO apskaitos dokumentai privalo būti pasirašyti įmonės vadovo ar jo įgalioto asmens ir tai automatiškai negali būti taikoma buhalteriui, jei nėra vadovo nurodymo dėl kuro apskaitos.
LR mokesčio už aplinkos teršimą įstatymas
----
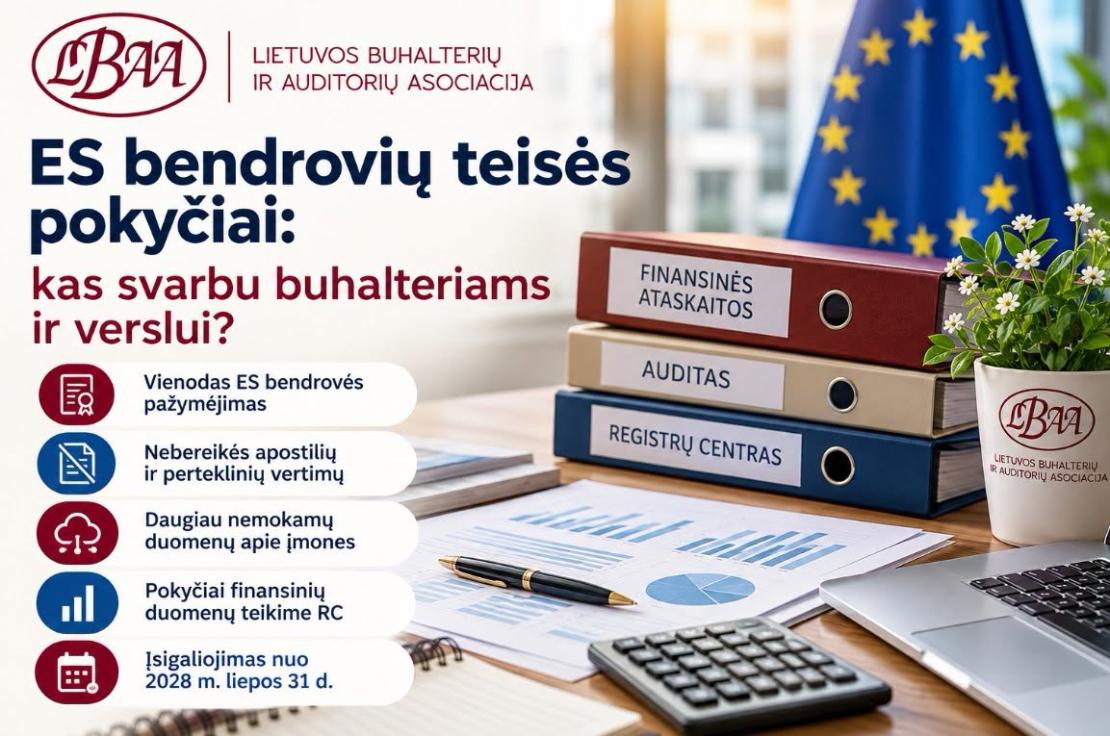
2026-10-20 UŽREGISTRUOTAS IR PATEIKTAS LRV DERINTI 7 ĮSTATYMŲ PAKEITIMŲ PAKETAS
Juo į LT teisę būtų perkeltos ES direktyvos 2025/25 nuostatos LRVN tvirtinimui.
🧐Pakeitimų tikslas – suvienodinti įmonių registravimo ir dokumentų pripažinimo tvarką ES, sumažinti administracinę naštą bei pagerinti informacijos apie verslą prieinamumą.
❓Kas keistųsi verslui ir buhalteriams?
1️⃣Vienodas ES bendrovės pažymėjimas. Visose ES valstybėse būtų pripažįstamas bendros formos dokumentas, patvirtinantis įmonės registraciją, teisinį statusą, vadovus ir jų atstovavimo teises. Elektroninį pažymėjimą bent kartą per metus būtų galima gauti nemokamai.
2️⃣ Nebereikėtų apostilių. ES registrų išduotiems ir kitiems nustatytus reikalavimus atitinkantiems verslo dokumentams nebereikėtų legalizavimo ar tvirtinimo pažyma „Apostille“. Taip pat būtų mažinami dokumentų vertimo reikalavimai.
3️⃣ Skaitmeninis ES įgaliojimas. Įmonės galėtų naudotis visoje ES pripažįstamu skaitmeniniu įgaliojimu tarpvalstybinėms procedūroms.
4️⃣ Vienkartinis duomenų pateikimas. Steigiant įmonę ar registruojant filialą kitoje ES valstybėje, nebereikėtų pakartotinai teikti dokumentų, kuriuos institucijos galėtų gauti per ES registrų sąveikos sistemą.
5️⃣ Mažiau prievolių ES bendrovių filialams. Būtų supaprastintas finansinių ataskaitų dokumentų gavimas per ES registrų sąveikos sistemą, mažinant pakartotinio jų teikimo poreikį.
6️⃣Savanoriško audito išvadų teikimas. Projekte numatyta, kad prie finansinių ataskaitų Registrų centrui auditoriaus išvada būtų teikiama, kai auditas privalomas pagal įstatymus. Jeigu auditas atliktas savanoriškai, vien dėl jo atlikimo išvados teikti nereikėtų.
7️⃣Daugiau nemokamos informacijos apie įmones. Per ES registrų sąveikos sistemą būtų nemokamai prieinami šie duomenys:
✅ Įmonės pavadinimas, kodas, teisinė forma, buveinė ir teisinis statusas.
✅ Ekonominės veiklos rūšys ir veiklos apribojimai.
✅ Vadovai, kiti įmonės atstovai ir jų atstovavimo teisių ribos.
✅ Interneto svetainės adresas.
✅ Kitose ES ir EEE valstybėse įregistruoti filialai.
✅ Įmonių grupės struktūra, patronuojančiosios ir patronuojamosios įmonės, kai taikomi nustatyti reikalavimai.
✅ AB ir UAB vidutinis metinis darbuotojų skaičius, kai ši informacija privaloma finansinėse ataskaitose ir tvarkoma struktūrizuotai.
8️⃣ Trumpesnis terminas duomenų pakeitimams registruoti. Vietoje 30 dienų būtų nustatytas 15 darbo dienų terminas.
9️⃣ Naujos administracinės baudos. Už privalomos informacijos apie įmonę ar filialą nenurodymą dokumentuose arba interneto svetainėje būtų taikomas įspėjimas arba 60–300 Eur bauda atsakingiems asmenims.
📅 Kada įsigaliotų pakeitimai?
• Iki 2027-07-31 direktyva turi būti perkelta į LT teisę.
• Nuo 2028-07-31 būtų taikoma dauguma pakeitimų.
• Nuo 2029-08-01 – nuostatos dėl įmonių grupių ir darbuotojų skaičiaus duomenų.
➕Bendra pakeitimų kryptis gera – mažiau dokumentų, mažiau pasikartojančių procedūrų ir daugiau viešai prieinamos informacijos.
➕Ypač naudinga tai, kad buhalteriai ir verslas galėtų paprasčiau patikrinti kitose ES valstybėse registruotų verslo partnerių duomenis, jų teisinį statusą ir atstovavimo teises.
👥Kas lieka neaišku:👇
1️⃣ Ne iki galo aiški užsienio filialų finansinių ataskaitų teikimo tvarka.
Reikėtų aiškiau teisės aktuose nustatyti, kada RC finansines ataskaitas gauna automatiškai ir kada išlieka pareiga jas pateikti filialui.
2️⃣ Nėra atsakomybės, jeigu duomenys iš užsienio registro negaunami arba gaunami pavėluotai.
3️⃣ Nėra numatyta savanoriška galimybė pateikti audito išvadą, jei auditas nėra privalomas.
LBAA pateikti siūlymai:👇
1️⃣ Nustatyti, kad elektroniniai ES bendrovės pažymėjimai Lietuvos juridiniams asmenims būtų išduodami neatlygintinai, neribojant jų skaičiaus per kalendorinius metus. Užtikrinti galimybę pažymėjimus gauti automatizuotai, elektroninėmis priemonėmis, be papildomų administracinių procedūrų.
2️⃣ Sudaryti galimybę pažymėjimo autentiškumą ir aktualumą nemokamai patikrinti elektroniniu būdu.
3️⃣ Galimybė pateikti savanoriško audito išvadas RC bei viešai būtų teikiama informacija apie atliktą auditą (auditorius, data)
4️⃣ Nereikalauti teikti filialų duomenis, jei juos teikia pagrindinė įmonė registruota ES.
Daugiau apie numatomus pokyčius
----
LBAA NARIU BŪTI VERTA!
💡Nuotoliniai mokymai aktualiomis profesinėmis temomis nariams yra #NEMOKAMI: 👇
🗓️ 2026.11.11 "Naujasis ES AML reglamentavimas: pareigos, atsakomybės ir praktinis įgyvendinimas buhalterių ir auditorių veikloje"
🗓️ 2026.11.26 "Praktinis skaidraus darbo užmokesčio direktyvos pritaikymas"
----
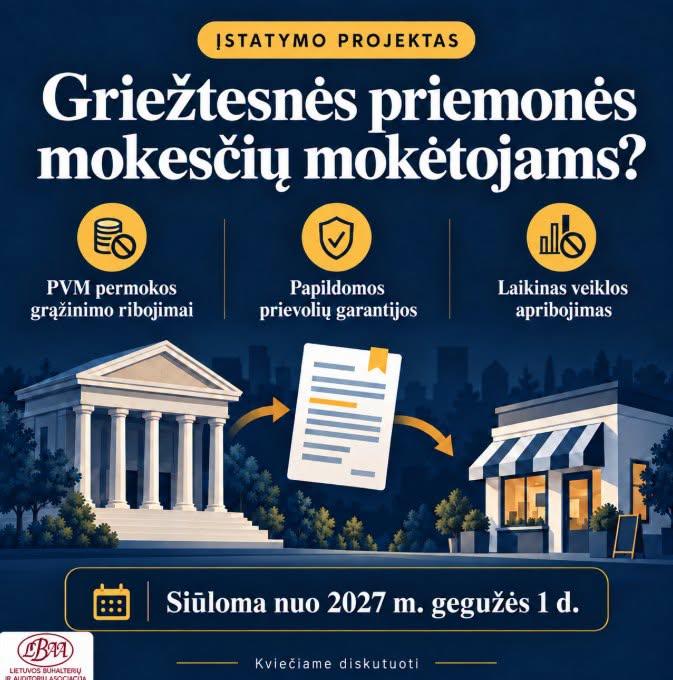
UŽREGISTRUOTAS MAĮ PROJEKTAS
Jam pritarus, nuo 2027-05-01 būtų taikomos papildomos sankcijos nesąžiningiems mokesčių mokėtojams:
▪️ Nepatikimiems mokesčių mokėtojams PVM permoka būtų grąžinama tik praėjus 6 mėnesiams nuo jos susidarymo.
▪️ Laikinai apribojus veiklą, mokesčių permokos grąžinimas būtų iš viso sustabdomas, o delspinigiai už negrąžintas lėšas nebūtų skaičiuojami.
▪️ Sudarant mokestinės paskolos sutartį su nepatikimu mokesčių mokėtoju arba asmeniu, kurio veikla apribota, būtų reikalaujama prievolių užtikrinimo – hipotekos, laidavimo ar garantijos.
▪️ kiti apribojimai.
❓Kada galėtų būti laikinai apribota juridinio asmens veikla?
Projekte numatomos priežastys:👇
▪️ Nustatyta didesnės nei 400 BSI žalos rizika, kai 2026 m. 400BSI= 29 600 Eur.
▪️ Mokesčių mokėtojas savo veiksmais ar neveikimu apsunkina arba padaro neįmanomą mokestinių prievolių apskaičiavimo teisingumo patikrinimą, neteikia patikrinimui būtinų reikšmingų duomenų.
▪️ Kitos priežastys
🧐Dėl laikino veiklos apribojimo VMI kreiptųsi į teismą.
Teismas nustatytų apribojimų apimtį ir trukmę. Apribojimai veiklai galėtų būti:👇
☑ įpareigojama nutraukti dalį arba visą ūkinę, komercinę, finansinę ar profesinę veiklą, įskaitant veiklą per padalinius ir filialus;
☑draudžiama sudaryti naujus ir (ar) vykdyti jau sudarytus sandorius;
☑ draudžiama priimti tiekiamas prekes, teikiamas paslaugas ar atliekamus darbus.
Juridiniam asmeniui būtų leidžiama atsiskaityti su biudžetu, mokėti darbo užmokestį, mokesčius, rinkliavas ir atlikti kitus teismo nutartyje leidžiamus mokėjimus.
Jei apribojimo priežastys nebūtų pašalintos, VMI galėtų prašyti teismo pratęsti apribojimą ne ilgesniam kaip 180 dienų terminui.
🖐️👥Klausimas diskusijai: kokios pasekmės kiltų sąžiningam ir patikimam mokesčių mokėtojui, kuris, nežinodamas apie jo verslo partneriui taikomus apribojimus, sudarytų, tęstų ar pradėtų vykdyti teismo uždraustą sandorį?
🧐Kviečiame pasidalyti nuomone.
Tai – įstatymo projektas patiektas visuomenės diskusijai, o ne jau galiojanti tvarka.
----
ŽEMĖS MOKESTĮ UŽ 2026 METUS TURITE SUMOKĖTI IKI 2026 M. LAPKRIČIO 16 D.
Žemės mokestį moka privačios žemės savininkai – gyventojai ir juridiniai asmenys.
🔎 KUR RASTI DEKLARACIJĄ?
Deklaracijos jau pateiktos VMI Elektroninio deklaravimo sistemoje:
EDS → Deklaravimas → Pateikti dokumentai ir formos → Žemės mokestis.
Mokėtiną sumą taip pat galite sužinoti paskambinę VMI telefonu +370 5 260 5060.
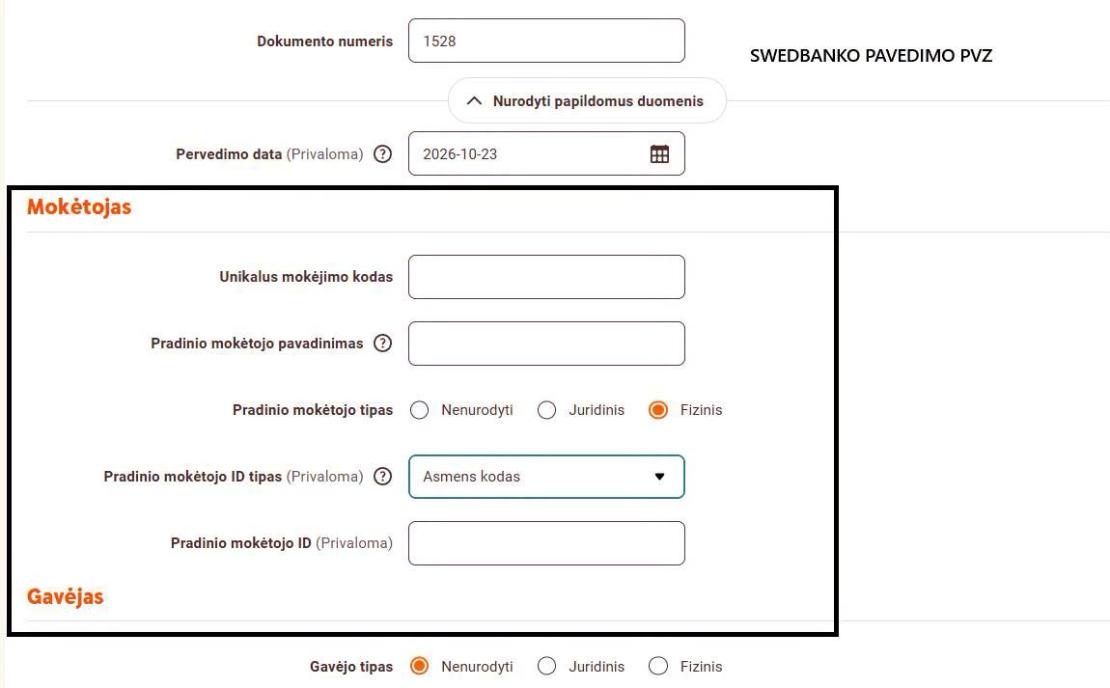
💳 MOKATE UŽ TĖVUS AR KITĄ ASMENĮ?
Banke pasirinkite išplėstinį mokėjimo pavedimą (žr. pav.) ir specialiuose mokėjimo už kitą asmenį laukuose nurodykite žemės savininko:
▪️ vardą ir pavardę;
▪️ asmens kodą.
Žemės mokesčio įmokos kodas – 3011.
⚠️ Nenurodžius, už ką mokama, įmoka gali būti įskaityta į jūsų mokesčių sąskaitą, o žemės savininko mokestis likti nesumokėtas. Vien įrašyti tėvų vardą mokėjimo paskirtyje nepakanka!
🌿 KAM TAIKOMA ŽEMĖS MOKESČIO LENGVATA?
Savivaldybės nustatytas neapmokestinamasis žemės sklypo dydis taikomas savininkams, kurie:
▪️ turi nustatytą 0–40 proc. dalyvumo lygį;
▪️ yra sukakę senatvės pensijos amžių;
▪️ yra nepilnamečiai.
Būtina papildoma sąlyga – jų šeimoje kalendorinių metų pradžioje nėra darbingų asmenų.
Jeigu sklypo plotas viršija savivaldybės nustatytą neapmokestinamąjį dydį, mokestis skaičiuojamas už jį viršijančią dalį.
Turint kelis sklypus skirtingose savivaldybėse, lengvata taikoma vienam sklypui – tam, kuriam apskaičiuota lengvatos vertė didžiausia.
👥 KAS ŠIOS LENGVATOS TIKSLU NELAIKOMI DARBINGAIS ASMENIMIS?
▪️ Vaikai iki 18 metų.
▪️ Pilnamečiai mokyklų mokiniai ir aukštųjų mokyklų studentai, studijuojantys pagal dieninės ar nuolatinės studijų formos programas.
▪️ Asmenys, kuriems nustatytas 0–55 proc. dalyvumo lygis, net jeigu jie dirba.
▪️ Senatvės pensijos amžių sukakę asmenys, net jeigu jie dirba arba negauna senatvės pensijos.
✅ Prieš mokėdami patikrinkite ne tik mokėtiną sumą, bet ir tai, ar pritaikyta jums priklausanti lengvata.
----
💡 NUO PALŪKANŲ APMOKESTINIMO IKI JŲ ĮFORMINIMO – SUSTIPRINKITE ŽINIAS, KURIAS PRITAIKYSITE SAVO DARBE! 👇
📅 Lapkričio 12 d. kviečiame į 2 val. trukmės nuotolinius mokymus „Palūkanų apskaitos ypatumai privataus verslo veikloje“, kuriuose aptarsime:
📌 gautų palūkanų apmokestinimą,
📌 palūkanų pripažinimą leidžiamais atskaitymais pelno mokesčio atžvilgiu,
📌 palūkanų apskaitos reikalavimus, numatytus PVM įstatyme,
📌 palūkanų įforminimą.
💻 Negalite dalyvauti realiu laiku? Bus pasiekiamas mokymų įrašas.
👉 Registruokitės ir sustiprinkite savo žinias!
----
ŠĮ KELIĄ RENKASI TIE, KURIEMS NEUŽTENKA VAKARYKŠTĖS SAVO VERSIJOS
 Tie, kurie nenešioja karūnų, net jei kasdien girdi: „Tu – super buhalteris.“
Nes didžiausias profesinis pasiekimas – ne kitų pagyros, o nuolatinis augimas.
2026.10.08 prasideda Mokesčių akademija
2026.11.18 - Apskaitos akademija
----
PRIMENAME, KAD NUO 2026-10-01 LRVN PAKEISTA DIENPINIGIŲ SKAIČIAVIMO TVARKA
✅ 1. Dienpinigių mažinimas
• Jei komandiruotė ≥ 7 k. d., dienpinigiai gali būti mažinami iki 50 %, jei tai nustatyta KS.
• Jei KS nėra, o komandiruotė ≥ 7 k. d., dienpinigiai gali būti mažinami iki 65 %, jei tai nustatyta įmonės VTA.
• Kai mokami sumažinti dienpinigiai, darbuotojas iki komandiruotės pradžios turi būti raštu supažindintas su konkrečiu taikomu dydžiu. Vien nuorodos į KS ar VTA nepakanka.
✅ 2. Dienpinigiai už trumpesnę nei 4 val. komandiruotės dieną
Jei pirma ir (ar) paskutinė komandiruotės diena trunka < 4 val., mokama 20 % tos valstybės dienpinigių normos. Į laiką įskaičiuojama ir kelionė į darbdavio nurodytą darbo vietą bei atgal.
✅ 3. Komandiruotės LT
Panaikinti dienpinigiai už LT komandiruotes, trunkančias tik 1 dieną.
✅ 4. Plečiamas kompensuojamų išlaidų sąrašas
Galima kompensuoti:
• automobilio pasidalinimo išlaidas vykstant į/iš komandiruotės vietos;
• elektromobilio įkrovimo išlaidas;
• išlaidas be FA dokumentų, jei tai numatyta komandiruotės įsakyme ir darbuotojas pateikia paaiškinimą pagal įmonės VTA.
Sutrumpinimai:👇
☑️KS – kolektyvinė sutartis.
☑️VTA – vietinis norminis arba vidaus administravimą reglamentuojantis teisės aktas.
🧐Įžvalga:
🧐Didėja biurokratinė našta ir dienpinigių skaičiavimo kaina, nes reikės rinkti įrodymus, kad komandiruotės pirma ir paskutinė diena truko ilgiau nei 4 val.
✈️PVZ. Jeigu lėktuvas nusileidžia 2.00 val. nakties, komandiruotė nelaikoma pasibaigusia lėktuvo nusileidimo momentu.
✈️ Į komandiruotės laiką įskaitomas darbuotojo grįžimo į nuolatinę darbo vietą ar gyvenamąją vietą laikas.
✈️Todėl komandiruotės pabaiga būtų laikomas momentas, kai darbuotojas faktiškai grįžo į namus, o ne biliete nurodytas ar faktinis lėktuvo nusileidimo laikas.
✈️Teisės aktai nenustato, kaip šis laikas turi būti tiksliai fiksuojamas ar įrodomas.
✈️Todėl praktikoje rekomenduojama, kad tais atvejais, kai pagal transporto bilietus išvykimas į komandiruotę įvyksta likus mažiau kaip 4 valandoms iki vidurnakčio arba grįžimas iš komandiruotės įvyksta anksčiau nei 4.00 val. ryto, darbuotojas raštu patvirtintų faktinį komandiruotės pradžios ir (arba) pabaigos laiką.
✈️Priešingu atveju VMI, vertindama komandiruotės trukmę, gali remtis tik transporto bilietuose nurodytu išvykimo ar atvykimo laiku.
✈️ Dėl to gali būti pripažinta, kad už pirmąją ar paskutiniąją komandiruotės dieną priklausė tik 20 proc. dienpinigių, o likę 80 proc. išmokėtų dienpinigių gali būti laikomi su darbo santykiais susijusiomis pajamomis ir apmokestinami kaip darbo užmokestis.

----
PRIMENAME, KAD IKI 2026/12/31 DARBDAVIAI (JURIDINIAI IR FIZINIAI ASMENYS) TURI ADAPTUOTI SAVO DARBO APMOKĖJIMO SISTEMAS
Taip, kad jos atitiktų naujausius DK reikalavimus, kurie pakeisti 2026 m. dėl Skaidraus atlygio direktyvos perkėlimo į LT teisę.
❓Į ką svarbu atkreipti dėmesį?
1️⃣ Darbo užmokestis turi būti grindžiamas darbo verte, o ne vien pareigybės pavadinimu.
2️⃣ Pareigybių grupavimo būdas parenkamas pagal įmonės veiklos specifiką.
3️⃣ Pareigybės vertinamos pagal darbo vertę, atsižvelgiant į darbui keliamus reikalavimus, funkcijų pobūdį, atsakomybės lygį, darbo sudėtingumą ir kitus nustatytus kriterijus.
🧐Konkretaus darbuotojo patirtis, kompetencijos, iniciatyvumas ir darbo rezultatai vertinami nustatant jo individualų darbo užmokestį pagal darbo apmokėjimo sistemoje nustatytą tvarką.
🧐Atlygio nustatymo, keitimo ir papildomo ar kintamojo atlygio skyrimo kriterijai turi būti AIŠKIAI APIBRĖŽTI, OBJKETYVŪS ir PAMATUOJAMI.
Jei kriterijaus negalima aiškiai apibrėžti, pamatuoti ir jis yra neobjektyvus, toks kriterijus būtų laikomas netinkamu.
Pvz.
1️⃣ darbuotojui, kuris daugiau šypsosi įmonė norėtų skirti darbo užmokesčio priedą.
☑Pagal naują tvarką tai būtų DK pažeidimas ir kiti darbuotojai negavę tokio priedo, turės teisę reikalauti, kad ir jiems būtų sumokėtas, nors visą mėnesį buvo susiraukę.
☑Jei įmonė nustatys klientų vertinimo sistemą, kurioje būtų kaupiami klientų įvertinimai ir pagal jų rodiklius nustatytų priedų paskyrimo tvarką, toks sprendimas nežeis DK nuostatų, nes priedo paskyrimas būtų grįstas aiškiai apibrėžtu, objektyviu ir pamatuojamu kriterijumi, kurį būtų sudėtinga užginčyti.
2️⃣ Darbuotojas yra toksiškas, dėl jo įtakos krenta kitų darbuotojų motyvacija, darbingumas.
☑Jei nėra jokio objektyvaus, apibrėžto ir pamatuojamo įvertinimo, darbdavys negali šiam darbuotojui mažinti priedus ar kitaip sumažinti jo darbo užmokestį.
☑Pasidalinkite, kokius sugalvojote aiškiai apibrėžtus, objektyvius ir pamatuojamus kriterijus dėl toksiškumo įvertinimo, kad paskirtas priedas atitiktų DK?
----
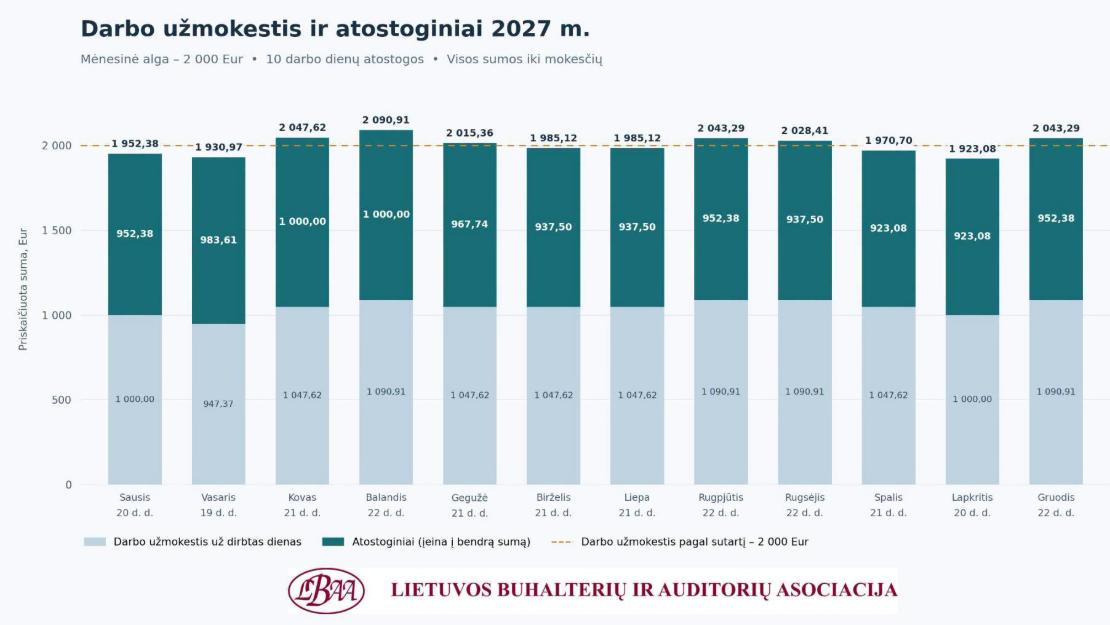
🏖️ KADA FINANSIŠKAI PALANKIAUSIA ATOSTOGAUTI 2027 M.?
Jei mėnesinė alga yra 2 000 Eur iki mokesčių, dirbate 5 darbo dienas per savaitę ir atostogaujate 10 darbo dienų, pasirinktas mėnuo gali pakeisti bendrą apskaičiuotą atlyginimo ir atostoginių sumą.
💶 Palankiausias mėnuo – balandis: atlyginimas kartu su atostoginiais sudarytų 2 090,91 Eur, t. y., 90,91 Eur daugiau, nei dirbant visą mėnesį.
Kiek daugiau arba mažiau gautumėte, palyginti su 2 000 Eur mėnesine alga?
✅ Balandį: +90,91 Eur
✅ Kovą: +47,62 Eur
✅ Rugpjūtį ir gruodį: +43,29 Eur
✅ Rugsėjį: +28,41 Eur
✅ Gegužę: +15,36 Eur
➖ Birželį ir liepą: −14,88 Eur
➖ Spalį: −29,30 Eur
➖ Sausį: −47,62 Eur
➖ Vasarį: −69,03 Eur
➖ Lapkritį: −76,92 Eur
✂️ Pasirinkimo „žirklės“ – nuo +90,91 Eur iki −76,92 Eur. Skirtumas tarp palankiausio ir nepalankiausio mėnesio – 167,83 Eur iki mokesčių.
🔎 O kada didžiausi patys atostoginiai?
Už 10 darbo dienų:
• didžiausi – kovą ir balandį, po 1 000 Eur;
• mažiausi – spalį ir lapkritį, po 923,08 Eur.
📌 Šis palyginimas taikomas, kai atlyginimas kiekvieną mėnesį vienodas, nėra priedų ar kitų vidurkį keičiančių išmokų, o ankstesni trys mėnesiai visiškai išdirbti. Kiekvienas mėnuo vertinamas atskirai, visas 10 darbo dienų atostogaujant tame mėnesyje. Visos sumos – iki mokesčių.
📈 Jei atlyginimas padidėja, verta perskaičiuoti: kai atostoginių vidurkiui jau naudojami trys pilni mėnesiai su didesne alga, rezultatas gali būti palankesnis.
🌴 O tuomet belieka patikrinti, ar sutaupytų eurų nesuvalgys lėktuvo bilietai!