2026.10.06 LBAA žinios
Aktualios profesinės naujienos
2026.10.06
AR DI PAKEIS BUHALTERĮ? GREIČIAU PAKEIS TAI, KAIP BUHALTERIS DIRBA.
⚡ Technologijos gali greitai pateikti atsakymą, bet tik profesionalas gali įvertinti, ar jis teisingas ir tinkamas konkrečiai situacijai.
💡 Tikime, kad tvirtos profesinės žinios atveria daugiau karjeros galimybių ir suteikia laisvę rinktis, kur bei kaip dirbti.
🚀 Registracija į 2026 m. LBAA Akademijas jau vyksta! Kviečiame stiprinti apskaitos, mokesčių ir teisės kompetencijas.
✨ Daugiau žinių šiandien – daugiau užtikrintumo ir pasirinkimo rytoj.
👉 Visa informacija apie LBAA Akademijas

----
2026.09.28 VYKO ATVIRAS RENGINYS VISIEMS, KURIEMS RŪPI APSKAITOS IR FINANSŲ PROFESIJOS ATEITIS
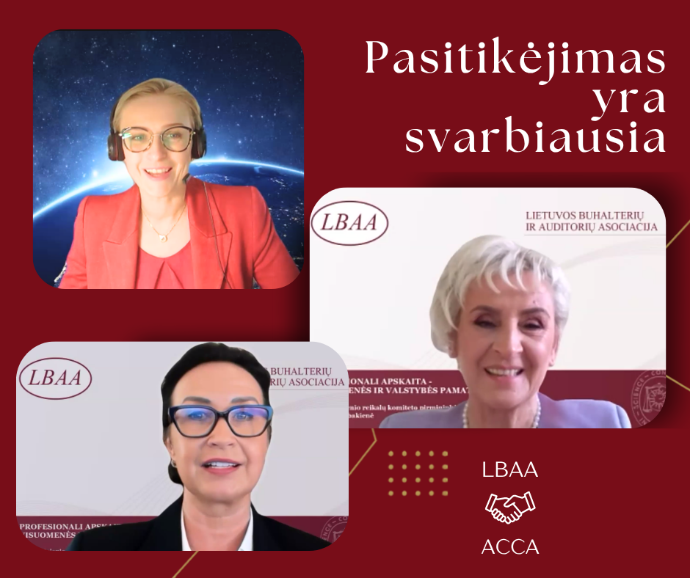
 LBAA ir ACCA vebinare „Profesionalus buhalteris besikeičiančiame pasaulyje: kompetencijos, talentai ir karjeros plėtra“ kalbėjomės apie apskaitos ir finansų profesijos ateitį. Renginį atidarė LBAA Užsienio reikalų komiteto pirmininkė Daiva Žumbakienė ir Agnieszka Jarosz, ACCA Šiaurės ir Rytų Europos regiono vadovė. Jos pabrėžė profesinių kvalifikacijų ir mokymosi visą gyvenimą svarbą.
 Lisa OSullivan, ACCA vyresnioji politikos vadybininkė, aptarė dirbtinio intelekto, automatizavimo ir pasaulinės talentų rinkos tendencijas. Jelena Green, ACCA švietimo ryšių koordinatorė, pristatė ACCA kvalifikacijos kelią, karjeros galimybes ir tarptautinį pripažinimą.
 Daiva Žumbakienė pristatė pranešimą apie LBAA profesionalaus buhalterio vardo svarbą ir profesinio tobulėjimo galimybes. Kalbėjome apie pasitikėjimą – vieną svarbiausių mūsų profesijos vertybių. Kaip jį kuriame ir kaip jis tampa atpažįstamas klientui, darbdaviui, kolegai bei visuomenei?
 Profesinis vardas patvirtina pasirengimą. Kvalifikacijos kėlimas padeda šį pasirengimą išlaikyti, o bendruomenė leidžia žinias tikrinti, taikyti ir perduoti kitiems.
 Victoria Volotovska, ACCA BRM, ir Jurgita Jociuvienė, LBAA buhalterė profesionalė bei LBAA Užsienio reikalų komiteto narė, kalbėjo apie narystės profesinėse bendruomenėse privalumus.
 Būdami LBAA bendruomenės dalimi, galite iš pirmų lūpų sužinoti apie naujausias tarptautines profesijos tendencijas ir augti kartu su besikeičiančia profesija.
Ačiū visiems prisidėjusiems ir dalyvavusiems! 
----
KURIĄ SUMĄ VERTINTI DĖL PAJAMŲ NATŪRA?
425,52 Eur už darbuotojo sveikatos draudimą ir 42,55 Eur saugumo įnašo.
 Darbdavys iš viso sumoka 468,07 Eur. Tačiau sąskaitos apmokėjimas dar neatsako į klausimą, kaip šią naudą vertinti darbuotojo apmokestinimo požiūriu.
 Kaip taikoma lengvata? Kokią reikšmę turi saugumo įnašas?
Šį dalyvio klausimą aptariame mokymų įraše kartu su 2026 m. darbuotojų sveikatos draudimo tema.
Norite žinoti daugiau?
----
KURĮ IŠ ŠIŲ KLAUSIMŲ KLIENTAS JAU UŽDAVĖ JUMS?
Kodėl metų gale dar reikia primokėti GPM? Kaip išsiimti MB lėšų? Ar po kapitalinio remonto parduodamas butas apmokestinamas PVM? Kaip momentinį nusidėvėjimą parodyti apskaitoje?
Vien žinoti tarifą tokiems atsakymams nepakanka – reikia suprasti aplinkybes ir skaičiavimo eigą.
LBAA mokymų įraše Daiva Čibirienė šiuos ir kitus 2025–2026 m. mokesčių pokyčių klausimus aiškina per konkrečias situacijas. Įrašo trukmė – 4 valandos, pateikiama ir mokymų medžiaga.
Norite žinoti daugiau?
----
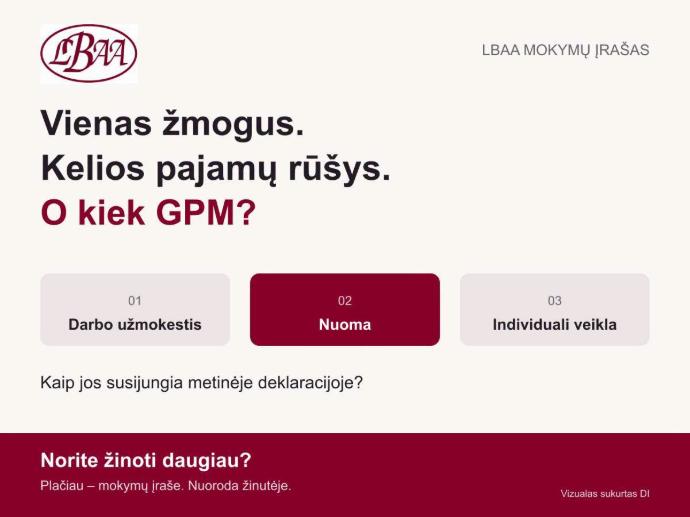
KODĖL DEKLARACIJOJE DAR GALI ATSIRASTI MOKĖTINA SUMA?
Alga apmokestinta. Nuo nuomos pajamų GPM sumokėtas.
 Vienas žmogus gauna darbo užmokestį, nuomos pajamas ir pajamas iš individualios veiklos. Vertinant jas po vieną, metinio rezultato dar nematyti.
Kurios pajamos sumuojamos? Kurios turi atskiras apmokestinimo taisykles? Kaip vienos pajamos gali paveikti kitoms tenkantį GPM?
Mokymų įraše šiuos ryšius aiškiname per pajamų derinius ir skaičiavimus.
Norite žinoti daugiau?
----
PASITARUSI SU FINANSŲ MINISTERIJA, VMI IŠ ESMĖS PAKEITĖ NUOMONĘ DĖL SVS REGISTRACIJOS IR PVM MOKĖJIMO
1. PVM nuo pardavimų Lietuvoje mokėti nereikia, jeigu Lietuvos mokesčių mokėtojas turėjo prievolę registruotis SVS taikančiu PVM mokėtoju, tačiau to nepadarė, o jo metinės pajamos Lietuvoje neviršija 45 000 Eur.
2. Gyventojai, sumokėję PVM nuo pardavimų Lietuvoje dėl pavėluotos arba neatliktos SVS registracijos, gali p3. atikslinti deklaracijas FR0608, panaikindami apskaičiuotą LT pardavimų PVM.
3. VMI taip pat informuoja, kad registruotis SVS taikančiu PVM mokėtoju neprivaloma, jeigu pajamos per kalendorinius metus neviršija 45 000 Eur.
 LBAA derina nuotolinį narių susitikimą su VMI, kuriame bus aptartas šis pozicijos pasikeitimas ir jo praktinis taikymas. Apie susitikimo datą ir registraciją informuosime papildomai.
Citatos iš VMI rašto adresuoto LBAA:
 „Nepasirinkus taikyti smulkiojo verslo schemos ir laiku neįsiregistravus PVM mokėtoju, nėra prievolės skaičiuoti ir mokėti PVM nuo Lietuvoje tiekiamų prekių ir (arba) teikiamų paslaugų, jeigu bendra atlygio už vykdant ekonominę veiklą šalies teritorijoje patiektas prekes ir (arba) suteiktas paslaugas suma per praėjusius kalendorinius metus neviršijo 45 000 eurų ir šios ribos neviršija einamaisiais kalendoriniais metais.“
„PVM įstatymo 71 straipsnio 2 dalyje nustatyta galimybė taikyti smulkiojo verslo schemą yra siejama su 45 000 eurų atlygio už šalies teritorijoje vykdomą ekonominę veiklą – tiekiamas prekes ir (arba) teikiamas paslaugas – riba. Jeigu ši riba neviršyta ir nėra kitų PVM įstatyme nustatytų aplinkybių, dėl kurių asmeniui atsirastų prievolė skaičiuoti PVM nuo Lietuvoje vykdomos veiklos, laikoma, kad toks asmuo faktiškai naudojasi smulkiojo verslo schema. Tokiu atveju tokiam mokesčių mokėtojui nekyla pareiga apie šios schemos taikymą atskirai informuoti mokesčių administratoriaus ar pateikti prašymo dėl tokios schemos taikymo pasirinkimo. Esminė šios išimties (neapmokestinimo tvarkos, kuri leidžia neskaičiuoti PVM nuo prekių / paslaugų pardavimų) taikymo sąlyga yra būtent nustatytos pajamų (apyvartos) ribos neviršijimas“
----
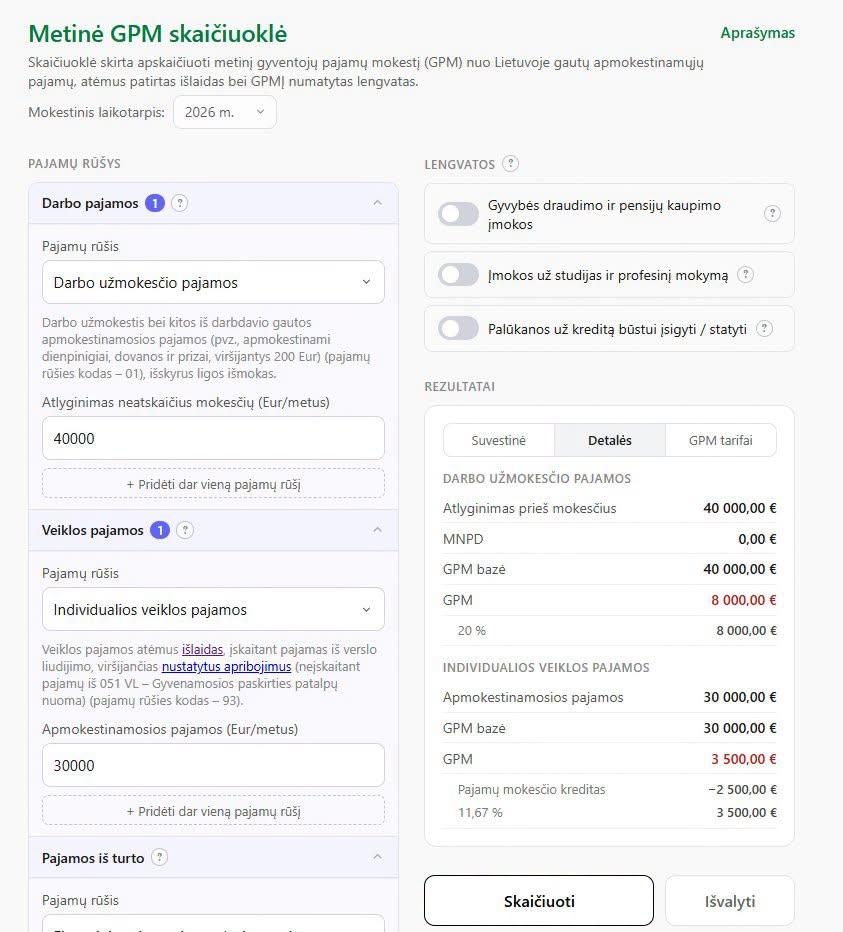
VMI PASKELBĖ 2026 M. GPM SKAIČIUOKLĘ
Ką svarbu žinoti?
 Skaičiuoklė yra naudinga ir teisingai apskaičiuoja GPM tais atvejais, kuriems ji pritaikyta.
Tačiau prieš naudojantis svarbu žinoti jos duomenų įvedimo reikalavimus ir trūkumus.
Kaip įvesti duomenis?
Įrašomos pajamų sumos, iš kurių JAU ATIMTOS sąnaudos ir pritaikytos lengvatos (pvz. 500 Eur lengvata VP, ar 2500 Eur lengvata dovanoms), išskyrus NPD.
Neapmokestinamosios pajamos į skaičiuoklę neįrašomos.
 Kokių pajamų ar apmokestinimo atvejų skaičiuoklė neapima?
1. Atliekų pardavimo pajamų.
2. Užsienyje apmokestinamų pajamų, kurioms taikomos dvigubo apmokestinimo išvengimo sutartys, įtakos Lietuvoje apmokestinamų pajamų progresiniam GPM tarifui.
3. Vertybinių popierių, išlaikytų ilgiau nei 5 metus, pardavimo ne per investicinę sąskaitą.
4. Darbuotojo iš darbdavio pagal pasirinkimo sandorius (opcionus) įsigytų akcijų pardavimo, kai nuo jų įsigijimo praėjo ne mažiau kaip 3 metai.
5. Žemės ūkio individualioje veikloje naudojamo ilgalaikio turto nuomos ar pardavimo apmokestinamųjų pajamų.
6. Autorinio atlyginimo iš darbdavio.
7. Tantjemų.
Jei gaunate ir šias pajamas, skaičiuoklė neparodys teisingos GPM sumos.
Įdomu, tai, kad palūkanoms skirtos trys atskiros eilutės, nors jose GPM apskaičiuojamas vienodai.
Duomenų įvedimą būtų galima supaprastinti jas sujungus.
Mūsų vertinimas
Skaičiuoklė gera ir šiuo metu vienintelė tokia, kuri parodo be didelių nukrypimų progresinio GPM skaičiavimo principus.
Tačiau būtų dar naudingesnė, jei apimtų visas pajamas, kurioms taikomos skirtingos GPM apskaičiavimo taisyklės.
Šiuo metu ji labiau pritaikyta profesionalams.
Gyventojams gali būti sudėtinga savarankiškai nustatyti apmokestinamųjų pajamų sumą, įvertinti taikomas lengvatas ir jas atimti dar prieš įvedant duomenis. Aiškesnės instrukcijos ir platesnės skaičiuoklės galimybės padėtų sumažinti klaidų riziką.
----
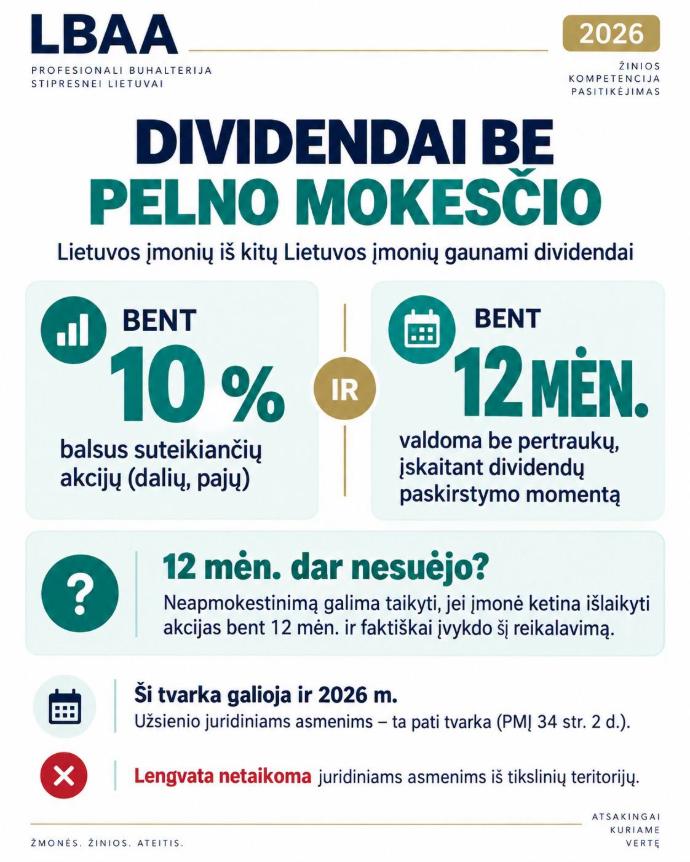
LIETUVOS ĮMONIŲ IŠ KITŲ LIETUVOS ĮMONIŲ GAUNAMI DIVIDENDAI PELNO MOKESČIU NEAPMOKESTINAMI, JEIGU:
☑Lietuvos įmonė ne trumpiau kaip 12 mėn. be pertraukų, įskaitant dividendų paskirstymo momentą,
☑valdo ne mažiau kaip 10 % dividendus išmokančios Lietuvos įmonės balsus suteikiančių akcijų (dalių, pajų).
⏱️Svarbu:
12 mėn. laikotarpis nebūtinai turi būti suėjęs dividendų paskirstymo momentu.
Dividendas gaunanti įmonė gali taikyti neapmokestinimą, jeigu:
➡️dividendų paskirstymo momentu dar nėra suėjęs 12 mėn. laikotarpis,
➡️tačiau ji turi tikslą išlaikyti akcijas (dalis, pajus) bent 12 mėn. ir
➡️faktiškai įvykdo šį reikalavimą.
⏱️ Ši neapmokestinamų dividendų tvarka galioja ir 2026 m.
Užsienio juridiniams asmenims taikoma ta pati tvarka (PMĮ 34 str. 2 d.),
❌Lengvata netaikoma juridiniams asmenims iš tikslinių teritorijų.
LRPMĮ
----
KAS MOKA UŽ DVIGUBĄ BUHALTERIJOS DARBĄ?
Sprendimas rugpjūtį, perskaičiavimai spalį.
 Jei darbuotojas rugpjūtį nusprendžia pasitraukti iš papildomo pensijų kaupimo, o buhalterija pranešimą apie rugpjūčio įmokų perskaičiavimą gauna tik spalį.
Net jei darbuotojas iš karto informuoja buhalteriją apie savo sprendimą, vien pagal jo pranešimą negalima taikyti mažesnį tarifą – būtina laukti, kada įvyks registracija "Sodros" sistemoje, kurios artimiausia data yra spalio 1 d. už 2026 m. III ketv. O kol registracijos nėra, privaloma skaičiuoti taikant klaidingą tarifą, kitaip duomenų "Sodra" nepriims.
Dėl tokios tvarkos buhalteriams reikės perskaičiuoti III ketv. darbo užmokestį ir išmokėti darbuotojui skirtumą.
 „Sodra“ tik vykdo nustatytą tvarką.
Atsakomybė už tokią tvarką tenka Socialinės apsaugos ir darbo ministerijai (SADM) ir Seimo nariams, kurie už ją prabalsavo.
LBAA ne kartą kreipėsi į SADM, prašydama patikslinti tokią tvarką, kuri sukūrė reikšmingą biurokratinę naštą. Visi LBAA prašymai buvo atmesti.
Bet LBAA prašymai "Sodrai" sumažinti buhalteriams naštą dėl ataskaitų tikslinimo buvo pilnai išgirsti, ir "Sodra" iš savo pusės padarė viską, ką galėjo padaryti, esant tokiam valdžios sprendimui:
1. Už buhalterius patikslina ataskaitų duomenis
2. Informuoja buhalterius apie atliktus patikslinimus
3. Suskaičiuoja tikslinamas sumas
Tačiau buhalterinė DU apskaita ir DU perskaičiavimas , bei skirtumo išmokėjimas darbuotojams įmonės viduje liko, kas pavirto į įmonės papildomas sąnaudas, kurios jokios pridėtinės vertės nesukuria.
LBAA vertinimu, tvarka, dėl kurios tą patį atlyginimą tenka skaičiuoti du kartus, yra įstatymų leidybos klaida ir darbo brokas, kurį būtina ištaisyti.
 Pakartotiniai skaičiavimai, apskaitos taisymai ir aiškinimai darbuotojams kainuoja laiką bei pinigus. Šią naštą patiria darbdaviai ir buhalterijos paslaugų teikėjai.
LBAA viešai ragina SADM ir Seimą taisyti tvarką, apie kurios trūkumus buvo ne kartą įspėta.
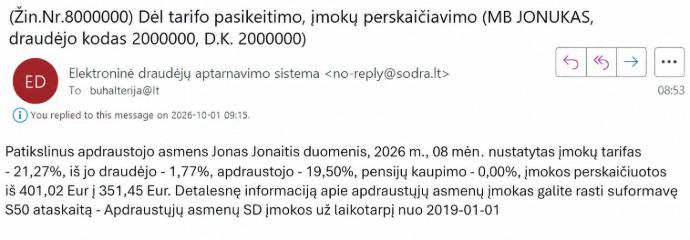
 Paveikslėlyje – nuasmenintas „Sodros“ pranešimas apie perskaičiuotas įmokas, dėl kurių buhalterijai tenka tikslinti darbo užmokesčio skaičiavimus.
Kas nutinka įmokoms nutraukus kaupimą: svarbu darbuotojams ir darbdaviams
----
ŠĮ KELIĄ RENKASI TIE, KURIEMS NEUŽTENKA VAKARYKŠTĖS SAVO VERSIJOS
 Tie, kurie nenešioja karūnų, net jei kasdien girdi: „Tu – super buhalteris.“
Nes didžiausias profesinis pasiekimas – ne kitų pagyros, o nuolatinis augimas.
 2026.10.08 prasideda Mokesčių akademija
2026.11.18 - Apskaitos akademija